新NISAを始めるタイミングは、いつがよいのでしょうか。私は、長期運用できる余裕資金があるなら、相場が大きく下がっているときも、積立を始めるよい機会になると考えています。同じ金額で、以前より多くの口数を買えるからです。
とはいえ、株価の下落が続くニュースを見ると、「買ったあとに、もっと下がるのでは」とためらうのも自然でしょう。安くなったことは分かっても、そこでお金を投じるには不安が残ります。
私の投資経験は、長期の中断期間を含めて40年以上になります。この記事では、暴落時に積み立てるメリットを計算例で確かめながら、資金管理や商品選びまで考えていきます。まず、下落時に買う利点と、その条件を整理しましょう。
新NISAは暴落時に始めてもよい?
Contents
生活に必要なお金を確保し、長期運用できるなら、暴落時も積立を始める候補になります。購入する商品の価格が下がれば、それまでと同じ予算で買える数量が増えるためです。
ただし、新NISAは投資の利益に対する非課税制度であり、商品の値下がりを防ぐ仕組みではありません。購入後にさらに価格が下がることも含めて、続けられる金額を考える必要があります。
値下がりしているときに買うメリット
値下がりした商品を購入する利点は、同じ金額で多く買えることです。投資信託なら、保有する数量を「口数」で表します。
毎月同じ金額を積み立てる場合、価格が下がるほど購入口数が増えます。その後に価格が回復すれば、安いときに増やした口数も評価額の回復に寄与します。
もっとも、以前より価格が低いことと、将来の価値に対して割安であることは別です。投資先の状態が悪化している商品まで、値下がりだけを理由に買い続けることは勧められません。
暴落するまで待ち続ける必要はある?
暴落まで待つことを、新NISAを始める条件にする必要はありません。次の下落がいつ起きるか、その前にどこまで上昇するかは分からないからです。
待っている間に価格が上がれば、その後に下落しても、現在より高い価格で買うことになる可能性があります。下落が始まってからも、「もう少し下がるかもしれない」と購入を先延ばしにすることはあり得ます。
そのため、投資に回せるお金があるなら、無理のない積立を始め、下落局面でも同じルールで購入する方法が考えられます。口座開設や商品選びを先に済ませておくと、相場が動いてから慌てずに判断できます。
関連記事:日経平均の大暴落は買い時?企業業績の確認と新NISAの始め方
ドルコスト平均法で口数はどう変わる?
ドルコスト平均法は、価格が変動する商品を、定期的に一定金額ずつ購入する方法です。価格が高いときは少なく、安いときは多く買うことになり、購入時期を分散できます。
毎月の購入金額を固定するため、「今月は安いだろうか」と判断しなくても買付を続けられます。財務省中国財務局も、価格が低いときに多く購入でき、平均購入単価を下げる効果が期待できると説明しています。
出典:財務省中国財務局「投資のリスクを減らす方法【積立投資】」
毎月1万円を積み立てた計算例
毎月1万円の積立でも、商品の価格によって買える口数は変わります。ここでは、同じ投資信託の基準価額が下がり続けた場合を考えてみましょう。
以下は仕組みを説明するための仮定です。基準価額は1万口当たりとし、購入手数料と分配金は考慮しません。実際の相場や運用実績を示すものではありません。
| 購入時期 | 基準価額(1万口当たり) | 積立額 | 購入口数 |
|---|---|---|---|
| 1か月目 | 10,000円 | 10,000円 | 10,000口 |
| 2か月目 | 8,000円 | 10,000円 | 12,500口 |
| 3か月目 | 5,000円 | 10,000円 | 20,000口 |
| 合計 | ― | 30,000円 | 42,500口 |
表は横にスクロールできます。
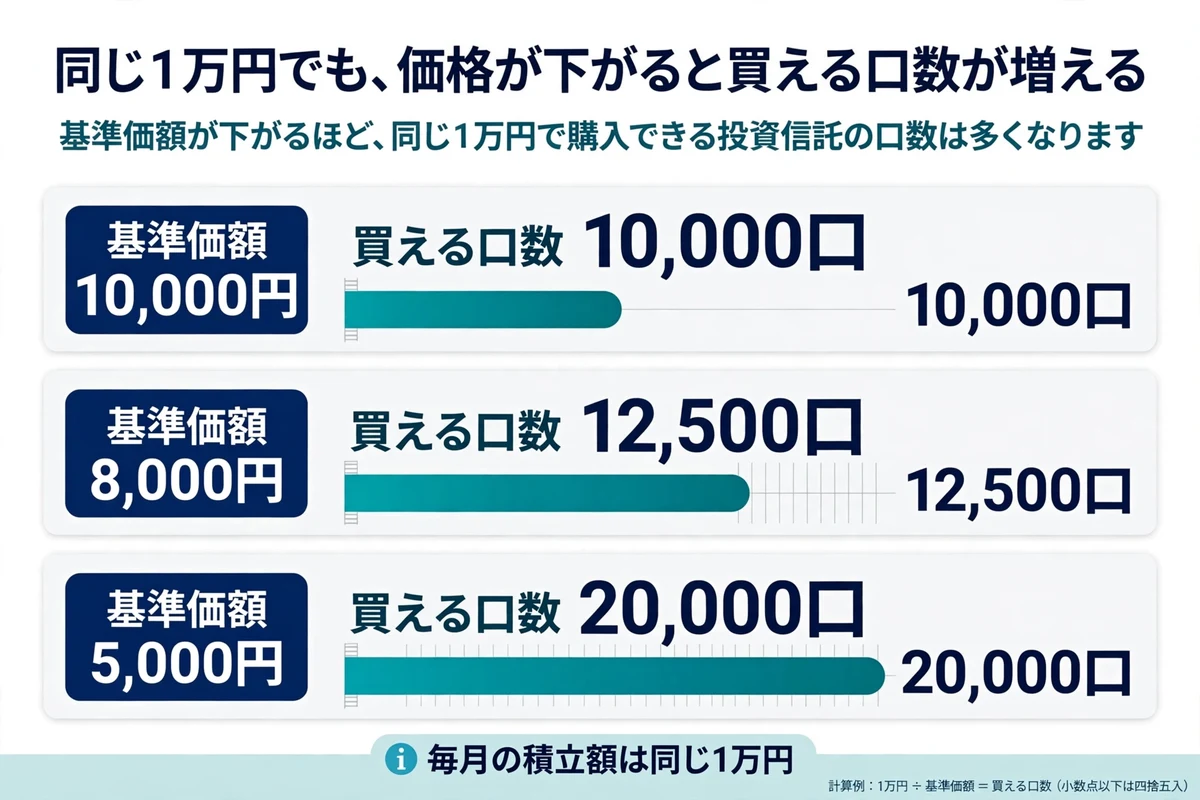
購入口数は「積立額÷基準価額×1万口」で求めます。3か月目は基準価額が1か月目の半分になったため、同じ1万円で2倍の口数を購入できました。
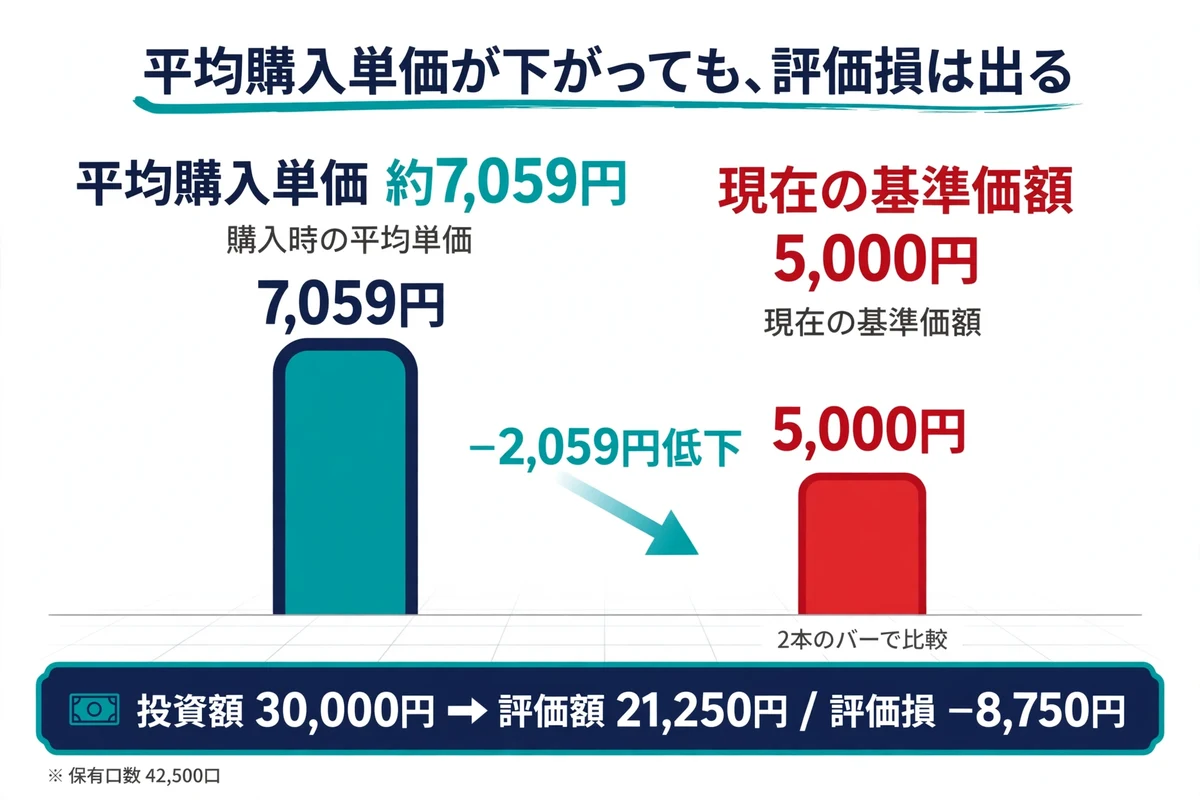
合計3万円で42,500口を保有するので、1万口当たりの平均購入単価は「30,000円÷42,500口×10,000口」で、約7,059円です。初回の10,000円より低い単価で保有口数を積み上げられたことになります。
下落時には積立額より購入口数に注目する
毎月の積立額を増やさなくても、基準価額が下がれば買える口数は増えます。これが、暴落時にも定額積立を続ける買付面でのメリットです。
平均購入単価が下がっても損失は出る
平均購入単価を下げられたことと、利益が出ていることは同じではありません。現在の基準価額が平均購入単価を下回っていれば、評価損が出ます。
先ほどの例では、3か月目の基準価額は5,000円です。42,500口の評価額は21,250円となり、投資した30,000円に対して8,750円の評価損があります。
仮に、追加購入をせずに基準価額が8,000円まで回復した場合、評価額は34,000円になります。最初に買った10,000円まで戻らなくても、この例では投資額を上回ります。
ただし、8,000円への回復は説明のための仮定であり、将来を予測したものではありません。価格が下がり続ければ、積立を続けても損失は拡大し得ます。平均購入単価に加えて、評価額と投資を続けられる資金の両方を確認しましょう。
私も下落を見ると積立を止めたくなる
仕組みを理解していても、実際に価格が下がり続けると、積立を止めたくなります。私が現在購入している半導体関連ファンドも、自分では猛烈な勢いと感じるほど下がっており、買い続けることに迷いが生じます。
それでも、私は毎月、計画どおりの現金を口座に入れ続け、自動積立の設定を変えないようにしています。下落を見るたびに購入を判断し直すのではなく、あらかじめ決めた計画に沿って積み立てています。
価格が下がれば、同じ積立額で買える口数は増えます。ただ、口数が増える仕組みを知っていることと、下落の最中に積立を続けることには違いがあります。私自身も、止めたくなる気持ちを抱えながら続けているところです。
なお、半導体関連ファンドは、特定の業種に投資が偏る商品です。幅広い業種に分散するファンドとはリスクが異なり、積立によって業種への集中リスクがなくなるわけではありません。これは私自身の取り組みであり、半導体関連ファンドの購入や、無条件に積立を続けることを勧めるものではありません。
新NISAで積立と一括購入をどう選ぶ?
毎月の収入から投資するなら定額積立、すでにまとまった余裕資金があるなら一括購入と分割購入を比較する、という順で考えると整理できます。どちらが有利になるかは、その後の値動きによって変わります。
たとえば、購入後に価格が上がり続ける場合は、早く資金を投じた一括購入が有利になります。反対に、購入後に下落する場合は、資金を分けて買うことで、後の購入分を低い価格で取得できます。
積立は、必ず一括購入より高い利益を得られる方法ではありません。購入直後の値下がりに対して、どの程度の金額まで落ち着いて保有できるかも判断材料になります。
初めてなら無理のない定額積立から
投資経験が少なく、買い時に迷っているなら、家計から継続して出せる金額で積立を始める方法が取り組みやすいでしょう。最初から大きな金額を設定する必要はありません。
新NISAのつみたて投資枠は、長期の積立に使う枠です。成長投資枠でも対象商品の積立ができるため、成長投資枠を使うからといって、一度にまとめて買う必要はありません。
非課税保有期間は無期限ですが、生活費の支払いは待ってくれません。非課税で投資できる上限額より、自分が続けられる金額を先に決めましょう。
出典:金融庁「NISAを知る」
追加購入は積立とは別に予算を決める
暴落時に普段の積立とは別に買い増すなら、そのための予算をあらかじめ分けておきます。追加購入は値動きを見て判断する行動であり、価格にかかわらず一定額を買うドルコスト平均法とは区別して考えます。
私自身は、銘柄ごとの過去の高値や安値を調べ、一部を現金で持ち、下落に合わせて分割購入する方法も採っています。ただし、これは私の個別銘柄の購入方法であり、誰にでも同じ下落率での購入を勧めるものではありません。
追加購入に資金を使いすぎると、さらに下がったときに買えなくなるだけでなく、通常の積立や生活にも影響します。初めてのうちは、追加購入をしなくても、定額積立によって下落時の購入口数が増えることを押さえておけば十分です。
関連記事:株が下がったら買い増す?ナンピンの前に決めたい条件
暴落時に続けるための資金と商品選び
暴落時の積立を支えるのは、当面使わない資金と、長く保有する理由を説明できる商品です。価格が下がったときほど、家計と投資先の状態を分けて確認します。
生活費と近いうちに使うお金を確保する
日々の生活費や、近いうちに支払う予定のあるお金は、投資資金から分けておきます。必要な日に相場が下がっていれば、回復を待てずに売却することになるからです。
私も、大学生の頃に投資を始めましたが、結婚後は住宅ローンや子どもの教育費などの負担から、長期間投資を離れた時期があります。投資を続けるには、相場だけでなく、生活の変化を考えておく必要があります。
家計が厳しくなった場合は、積立額を減らしたり、一時的に止めたりする判断も必要です。「暴落時は多く買えるから」と生活費まで投じると、長期保有という前提そのものが崩れてしまいます。
個別株は企業の成長性も確かめる
個別株では、株価の下落だけで買い増しを決めず、企業の成長性や財務状況を確認します。市場全体につられた下落と、その企業の事業が悪化したことによる下落では、判断が変わるためです。
私は成長株への長期投資に取り組む際、売上の成長、利益率、キャッシュフローなどを見ています。企業経営やSCMの実務経験から、利益の数字に加えて、事業がお金を生む仕組みにも目を向けています。SCMとは、調達・生産・在庫・物流などの流れを管理することです。
幅広い企業へ分散する投資信託と、特定の企業の株式では、負うリスクも異なります。個別企業の状態を継続して確認することに不安があるなら、分散された投資信託を中心に検討する方法があります。
買い増す前に確認すること
- 生活費と、近いうちに使うお金を確保できているか。
- さらに下落しても、保有を続けられる金額か。
- 投資先を長く保有したい理由が変わっていないか。
関連記事:資産がどこまで減るとつらい?最大ドローダウンを金額で考えよう
新NISAで積立を始める手順
投資に回す金額を決めてから、商品と積立設定を選びます。相場が大きく動いているときも、購入前の確認を省かないようにしましょう。
- 家計と今後の支出を確認し、毎月積み立てられる金額を決める。
- NISA口座を準備し、購入する商品が利用する投資枠の対象か確認する。
- 商品の投資対象、値動きの特徴、手数料を確認する。
- NISA預りで積立額・買付日・決済方法を設定する。
- 初回の買付後に、預り区分・金額・購入口数を確認する。
積立の設定期限や買付日は、金融機関や決済方法によって異なります。設定した直後に購入されるとは限らないため、画面に表示される初回の買付予定日を確かめておきましょう。
買付後は、評価額だけでなく、購入口数も確認すると下落時の積立の働きが分かります。毎日設定を変更する必要はなく、家計や運用目的が変わったときに、金額と商品が合っているかを見直します。
関連記事:新NISAの始め方をSBI証券で解説!口座開設から積立設定まで
よくある質問
暴落したら積立をやめたほうがよいですか?
家計と投資目的に変化がなく、投資先を長く保有する理由も変わっていなければ、値下がりだけを理由にやめる必要はありません。定額積立では、価格が低いときに買える口数が増えます。
ただし、生活費が足りない、近く資金を使う、投資先の状態が悪化したといった場合は見直しが必要です。続けることを優先して無理な金額を投じないようにしましょう。
ドルコスト平均法なら必ず利益が出ますか?
いいえ、利益は保証されません。購入時期を分けても、商品の価格が下がり続けたり、売却時の価格が平均購入単価を下回ったりすれば損失が出ます。
安いときに多く買える仕組みと、将来値上がりするかどうかは、別の問題として考えます。
毎月何日に積み立てるのがおすすめですか?
家計の入金予定や決済方法に合わせ、資金不足を起こしにくい日を選ぶ方法が実用的です。特定の日を選べば、将来も必ず安く買えるという保証はありません。
買付日を選べる範囲と設定期限は、利用する金融機関で確認してください。日付を細かく変えることより、決めた金額を無理なく用意できることを優先しましょう。
50代から新NISAを始めても遅くありませんか?
年齢だけで遅いとは決まりません。投資に回すお金をいつ使うのか、生活資金を別に確保できるかによって判断します。
退職後すぐに使う予定のお金と、長く保有できるお金を分けて考えましょう。運用できる期間が短い資金では、下落後の回復を待てない可能性があります。
売却すると、その年に投資枠を使い直せますか?
いいえ、売却によって空く非課税保有限度額の再利用は翌年以降です。戻るのは売却金額ではなく、売却した商品の取得金額に相当する枠です。
その年に使った年間投資枠が、売却によって復活するわけではありません。翌年以降の買付も年間投資枠の範囲内で行います。
出典:金融庁「NISAを知る」
まとめ
新NISAを始める際、暴落は投資を避ける理由になるだけでなく、同じ金額で多くの口数を購入できる機会にもなります。長期運用できる余裕資金があるなら、定額積立でその利点を活用できます。
- 価格が下がると、同じ積立額で買える口数が増えます。
- 平均購入単価が下がっても、評価損が出ることはあります。
- 底値を待ち続けず、続けられる金額から積立を考えます。
- 追加購入は別に予算を決め、生活費を投じないようにします。
- 個別株では、値下がりに加えて企業の状態も確認します。
まずは、毎月いくらなら生活に支障なく積み立てられるかを書き出してみてください。その金額を決めておくことが、相場が下がったときにも慌てずに行動するための準備になります。