財務諸表は、どこから読めばよいのでしょうか。株式投資のために読むなら、損益計算書で売上と利益を確認し、キャッシュフロー計算書で現金の動きを追い、貸借対照表で資産と借金の状態を確かめる順番から始めると、数字のつながりを理解しやすくなります。
最初からすべての会計用語を覚える必要はありません。「利益が増えているか」「その利益は現金の回収につながっているか」「資金繰りに無理がないか」という問いを持つことが出発点です。
この記事では、財務三表の役割、決算資料の入手方法、成長株を分析するときに確認したい数字を説明します。私がフェデックスでデルコンピュータを担当した経験と、その後、資金の回収期間を投資判断に取り入れるようになった経緯も紹介します。
財務諸表で何が分かる?
Contents
財務諸表からは、会社の収益力、資産・負債の状況、資金の増減を読み取れます。売上が伸びていても利益が減っている会社や、黒字でも現金が減っている会社があるため、一つの数字だけでは経営状態を判断できません。
財務三表はそれぞれ何を表す?
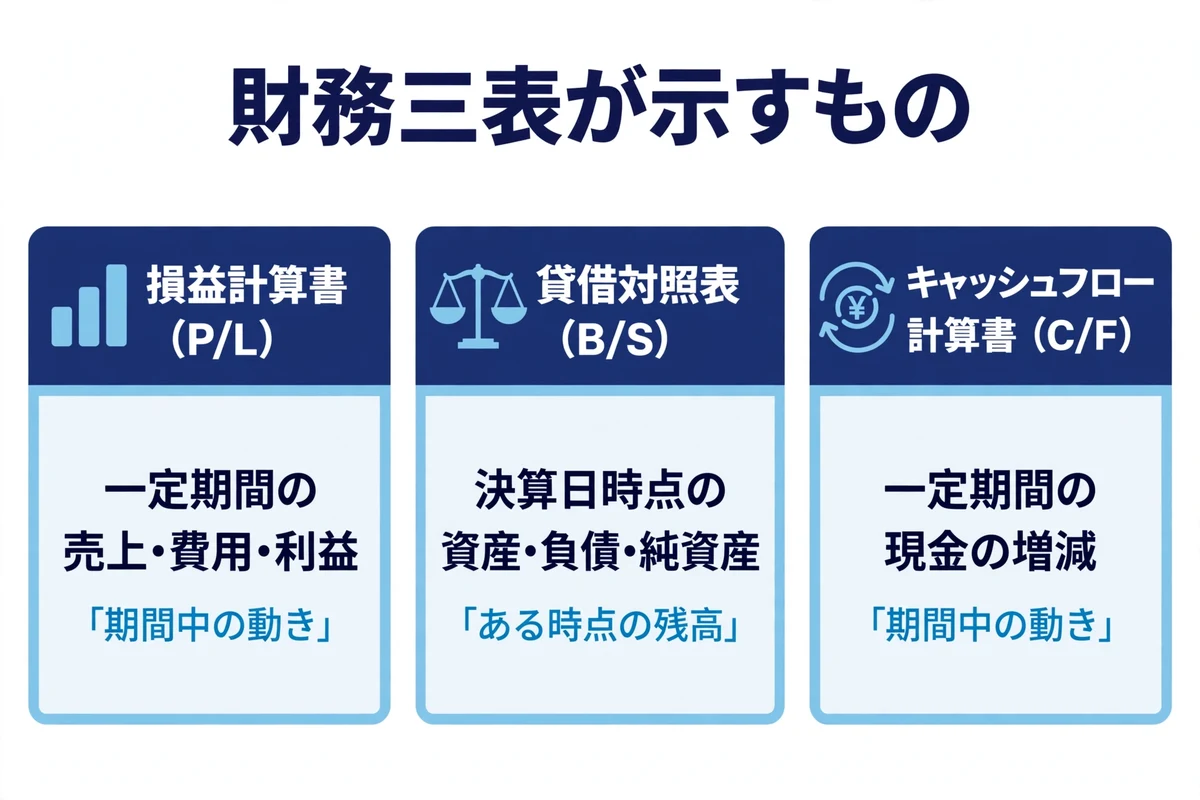
代表的な三つの書類を「財務三表」と呼びます。財務諸表という言葉は、これらに加えて株主資本等変動計算書なども含むため、厳密には同じ範囲を指すわけではありません。
| 書類 | 分かること | 最初に見る項目 |
|---|---|---|
| 損益計算書(P/L) | 一定期間の売上・費用・利益 | 売上高、営業利益、当期純利益 |
| 貸借対照表(B/S) | 決算日時点の資産・負債・純資産 | 現預金、売掛金、棚卸資産、借入金 |
| キャッシュフロー計算書(C/F) | 一定期間の現金及び現金同等物の増減 | 営業・投資・財務活動によるキャッシュフロー |
※↔スワイプして表を見る
損益計算書とキャッシュフロー計算書は「期間中の動き」、貸借対照表は「ある時点の残高」を示します。この違いを押さえると、なぜ三表を合わせて読む必要があるのかが分かります。
財務諸表はどこで手に入る?
上場企業の財務諸表は、企業のIRページや金融庁のEDINETで確認できます。最初は会社名と「IR」「決算短信」を検索し、会社が公開している資料を開く方法が手軽です。
決算短信と有価証券報告書を使い分ける
決算短信は業績の概要をつかむ入口に向いています。売上や利益の実績、財政状態、業績予想などを確認し、気になる変化があれば決算説明資料で会社の説明を読みます。
さらに詳しく調べるときは、有価証券報告書を使います。事業の内容、リスク、財務諸表、注記などから、数字が動いた背景を確認できます。EDINETへの入口は、金融庁の有価証券報告書等の検索案内にあります。
四半期の決算資料にはキャッシュフロー計算書が掲載されていない場合もあります。そのときは直近の通期・半期の資料を確認しましょう。実績と会社予想を混ぜて比較しないことも大切です。
四季報とスクリーニングで候補を絞る
会社四季報や証券会社のスクリーニング機能は、多くの企業から調べる候補を絞るために使えます。スクリーニングとは、売上の伸び率や利益率など、設定した条件に合う会社を抽出する機能です。
ただし、表示される数字が実績なのか予想なのか、いつ更新されたものなのかを確かめてください。候補が見つかったら企業の決算資料に戻り、事業内容と数字の理由を確認します。
財務諸表はどの順番で確認する?
読み始める順番に絶対的な決まりはありません。初心者には、事業の成果を見てから現金の動きを確認し、その理由を資産や負債から探る流れが取り組みやすいと考えます。
損益計算書で売上と利益を確認する
損益計算書では、売上が増えているかに加え、どの段階の利益が増減しているかを確認します。日本基準の一般的な事業会社では、次のように利益を分けて表示します。
| 利益の種類 | 基本的な計算 | 確認すること |
|---|---|---|
| 売上総利益 | 売上高−売上原価 | 商品・サービスの販売からどれだけ利益が残るか |
| 営業利益 | 売上総利益−販売費及び一般管理費 | 本業の収益力 |
| 経常利益 | 営業利益+営業外収益−営業外費用 | 受取利息や支払利息などを含む損益 |
| 税引前当期純利益 | 経常利益+特別利益−特別損失 | 資産売却などの一時的な要因 |
| 当期純利益 | 税引前当期純利益から法人税等を差し引く | 税負担を反映した最終的な利益 |
※↔スワイプして表を見る
連結決算では「親会社株主に帰属する当期純利益」も確認します。IFRSなどでは経常利益や特別損益の表示が日本基準と異なるため、項目名だけで機械的に比較しないようにしましょう。
例えば、不動産の売却によって最終利益が大きく増えていても、翌年も同じ利益が出るとは限りません。売上高と営業利益を見たうえで、最終利益との違いを調べると、一時的な増益を区別しやすくなります。
キャッシュフロー計算書で資金の動きを追う
利益が出ていることと、現金が増えていることは別です。商品を売って売上を計上しても、代金が翌月払いなら、その時点ではまだ現金を受け取っていません。
キャッシュフロー計算書では、本業に関係する資金の動きを「営業活動」、設備や事業への投資などを「投資活動」、借入れや返済、配当などを「財務活動」に分けて確認します。
プラス・マイナスだけでは判断しない
投資キャッシュフローのマイナスは、設備投資による成長準備かもしれません。一方、財務キャッシュフローのプラスは、借入れを増やした結果という場合があります。符号よりも、その資金が何に使われ、どこから入ったかを読みます。
営業キャッシュフローが利益に比べて少ないときは、売掛金や在庫が増えていないかを確かめます。ただし、減価償却など現金支出を伴わない費用もあるため、利益と営業キャッシュフローが一致しないこと自体は異常ではありません。
ここでいう資金は「現金及び現金同等物」で、貸借対照表の現金及び預金と必ずしも一致しません。期末残高を追うときは、三つの活動の合計に加え、為替換算による影響なども確認してください。
参考:企業会計基準委員会「連結キャッシュ・フロー計算書等の作成基準」
関連記事:利益が出ているのにお金がない?キャッシュフローと借金の見方
貸借対照表で現金・在庫・借金を確かめる
貸借対照表の基本は「資産=負債+純資産」です。資産には現預金、売掛金、棚卸資産、建物や設備などが含まれます。負債には買掛金や借入金などがあり、純資産は資産から負債を差し引いた部分です。
売掛金は販売した代金の未回収分、棚卸資産は販売用の商品や製品・原材料などです。どちらも資産ですが、自由に支払える現金とは違います。また、純資産が増えたからといって、同額の現金が会社に積み上がったとは限りません。
前期と比べて現金が減っているなら、在庫が増えたのか、設備を買ったのか、借入金を返済したのかを調べます。ここでキャッシュフロー計算書と照らし合わせると、変化の理由を整理できます。
成長株を探すときに見る数字
成長株を分析するときは、売上の拡大、利益率、資本効率、財務の安定性を組み合わせます。高い成長率だけで購入を決めず、その成長を続けられる事業なのかを考えるために使います。
売上と利益は同じ速さで増えている?
売上が伸びても、仕入れ価格、人件費、物流費などがそれ以上に増えると、利益率は下がります。営業利益率は「営業利益÷売上高×100」で計算でき、売上に対して本業の利益がどれだけ残るかを表します。
ここでは、モノタロウの2018年12月期と2019年12月期の連結決算を、読み方を学ぶための過去の事例として取り上げます。現在の業績や株価を評価するための数値ではありません。
| 項目 | 2018年12月期 | 2019年12月期 |
|---|---|---|
| 売上高 | 109,553百万円 | 131,463百万円 |
| 営業利益 | 13,790百万円 | 15,839百万円 |
| 営業利益率 | 12.6% | 12.0% |
| 自己資本当期純利益率(ROE) | 36.1% | 33.0% |
※↔スワイプして表を見る
売上高は20.0%増、営業利益は14.9%増でした。増収増益でも、営業利益の伸びは売上の伸びを下回り、営業利益率は低下しています。「成長しているか」と「利益を残す効率が上がっているか」は、分けて確認する必要があります。
出典:MonotaRO「2019年12月期 決算短信〔日本基準〕(連結)」1ページ
利益率の水準は業種や事業の仕組みによって違います。一律の合格点を決めるより、同じ会社の数年分の推移と、事業内容の近い競合を比べるほうが変化の意味をつかめます。
ROEが高ければ良い会社なのか?
ROEは自己資本に対してどれだけ利益を生み出したかを示す指標です。基本的には「当期純利益÷自己資本×100」で考え、連結企業では親会社株主に帰属する利益と、それに対応する自己資本を用います。期間の利益と対応させるため、自己資本には期首・期末の平均を使うのが一般的です。
仕組みを理解するための仮定として、2,000万円の賃貸物件を、自己資金500万円と借入金1,500万円で購入した場合を考えます。年間家賃150万円から利息・税金などを含む費用100万円を引いた利益が50万円なら、自己資金に対する利益率は50万円÷500万円で10%です。費用を単純化した例で、実際には減価償却などの会計処理も必要です。
借入れを利用すると、少ない自己資金に対して利益を得られる一方、利息や返済の負担が生じます。元本の返済は通常、利益計算の費用にはなりませんが、現金は減ります。この違いも、利益と現金を分けて考える理由です。
企業でも、自己資本が小さくなることでROEが上がる場合があります。ROEの高さだけで判断せず、利益の内容と借入れの負担を合わせて確認しましょう。赤字や債務超過の企業では、指標の解釈に特に注意が必要です。
関連記事:PERが低ければ買い?株の「割安」を考える最初の一歩
財務基盤は借金の金額だけで判断しない
借入金が多くても、安定した営業キャッシュフローを生む企業と、資金流出が続く企業では状況が異なります。手元資金、借入れの返済期限、金利負担、今後必要な設備投資を合わせて考えます。
自己資本比率は「自己資本÷総資産×100」で求めます。自己資本と純資産が一致しないこともあるため、決算短信に表示されている比率も確認してください。比率が高ければ直ちに安全と断定するのではなく、資産の内容や換金しやすさを見ることも必要です。
負債を利益で割るだけでは、何か月で返済できるかは分かりません。利益と返済に使える現金は異なり、運転資金や投資にもお金が必要だからです。銀行などの金融業は資金調達と運用が事業の中心なので、一般の事業会社と同じ比率で比較しないようにします。
在庫と売掛金から成長の負担を考える
私がフェデックスで最初に担当した大手クライアントは、デルコンピュータでした。当時から効率的な経営をしている企業だと認識していましたが、「キャッシュ・コンバージョン・サイクル(CCC)」という言葉は知りませんでした。
後になってデルのCCCがマイナスであることを知り、経営の効率を資金の回収と支払いの面から見るようになりました。それ以来、株式投資でも、売上や利益だけでなくCCCを判断材料の一つにしています。
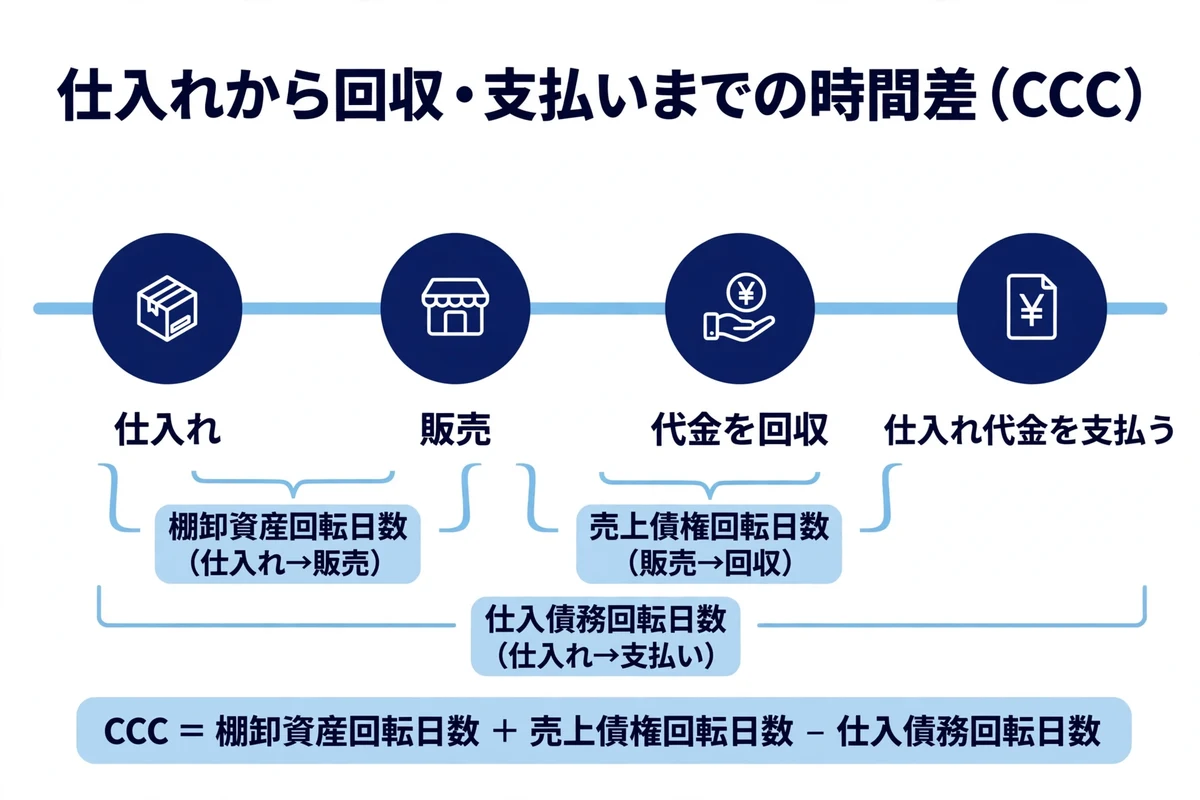
CCCは、仕入れに関する支払いから販売代金の回収まで、資金がどれくらいの期間必要になるかを見る指標です。一般に「棚卸資産回転日数+売上債権回転日数−仕入債務回転日数」で表します。
在庫を持つ期間と代金回収までの期間が短く、仕入れ代金を支払うまでの期間が長ければ、CCCは短くなります。マイナスの場合、平均的には仕入れ代金を支払うより先に販売代金を回収する構造を示します。ただし、マイナスなら必ず良い投資先という意味ではありません。
例えば売上の拡大に合わせて商品を仕入れても、売れるまでには時間がかかります。販売できても入金がさらに先なら、その間の仕入れ代金や人件費を支える資金が必要です。成長している企業でも、現金が不足することがあるのはこのためです。
在庫が増えた理由まで確認する
在庫増加には、販売不振だけでなく、繁忙期への備えや供給不足に備えた仕入れなどの理由もあります。売上の伸びと在庫の伸びを比べ、会社の説明を読んで判断します。
CCCを比較するときは、計算に使う残高が平均残高か期末残高か、日数や分母の定義がそろっているかも確かめます。まずは貸借対照表で売掛金・在庫・買掛金がどう動いたかを見て、それが営業キャッシュフローに与える影響を考えるところから始めましょう。
財務諸表を比較するときの注意点
数字を並べる前に、対象範囲と期間、単位をそろえます。例えば、グループ全体を表す連結決算と、親会社単体の決算を比べても、同じ条件での増減は分かりません。
- 連結決算どうし、単体決算どうしで比較する。
- 通期・半期・四半期の期間をそろえ、累計値か単独四半期の値かを確かめる。
- 季節性の強い企業では、前年の同じ時期と比べる。
- 円・千円・百万円などの単位を確認する。
- 会計方針の変更、買収、事業売却などで比較の条件が変わっていないかを見る。
複数の事業を持つ企業では、全社の数字だけでなくセグメント情報も役立ちます。成長している事業と縮小している事業が混在していると、合計だけでは変化を見落とすためです。
収益性は利益率、安全性は手元資金や返済負担、効率性は資産や資金の使い方、成長性は売上・利益の推移から考えます。数値が動いた理由を説明できるかどうかが、財務分析の理解を確かめる目安になります。
財務諸表の読み方でよくある質問
簿記を勉強していなくても読めますか?
売上、営業利益、現預金、借入金など、意味の分かる項目から読み始められます。簿記の知識があれば理解は深まりますが、学習を終えるまで企業分析を待つ必要はありません。分からない用語を、その都度調べる方法でも進められます。
本やセミナーで学ぶ前に何をすればよい?
自分が商品やサービスを知っている企業の決算短信を一つ開き、前年と比べて売上・営業利益・現金がどう変わったかを書き出してみてください。分からなかった箇所がはっきりすると、本やセミナーで学びたい内容も具体的になります。
財務諸表の英語表記は?
財務諸表はFinancial Statements、貸借対照表はBalance Sheet、損益計算書はIncome StatementやStatement of Profit or Loss、キャッシュフロー計算書はStatement of Cash Flowsなどと表記されます。IFRSでは貸借対照表に相当する書類をStatement of Financial Positionと呼びます。会社や会計基準によって名称や表示が違う点に注意してください。
財務諸表が良ければ株価は上がりますか?
業績が良くても、株価が上がるとは限りません。市場がさらに高い成長を期待していたり、その成長をすでに株価に織り込んでいたりする場合があります。財務諸表は企業を理解する材料であり、投資判断では事業の将来性と購入価格も合わせて考えます。
まとめ
財務諸表の読み方で大切なのは、利益、現金、資産・負債をつなげて考えることです。売上や利益が増えているだけでは、成長に必要な資金まで確保できているかは分かりません。
最初に確認したいポイント
- 損益計算書で、売上と営業利益の伸びを比べる。
- キャッシュフロー計算書で、本業から得た資金を確認する。
- 貸借対照表で、現金・売掛金・在庫・借入金の変化を調べる。
- ROEや自己資本比率は、事業内容や借入れの負担と合わせて読む。
- 同じ条件の過去データや競合と比較し、数字が動いた理由を考える。
まずは気になる企業の決算短信を一つ開き、売上高、営業利益、営業キャッシュフロー、現預金を前年と比べてみてください。違いに気づいたら、決算説明資料で理由を確かめる。その積み重ねが、自分で企業を判断するための力になります。