「新NISAで積み立てるなら、オルカンとS&P500はどっちがいいのだろう」。どちらもよく見かける商品だからこそ、最後の一つを決められない方もいるのではないでしょうか。
投資する国の配分を世界の株式市場に合わせたいならオルカン、米国の大型企業を中心に保有したいならS&P500連動型が選択肢になります。将来どちらの成績がよくなるかは、購入前には分かりません。
両方を買うこともできます。ただし、オルカンにも米国株が含まれるため、2本に分けたからといって投資先がきれいに分かれるわけではありません。
投資対象や費用の違いを整理したうえで、半分ずつ持ったときに何が変わるのか、具体例で考えてみましょう。
オルカンを選ぶかは、米国への配分から考える
Contents
判断の出発点は、「米国以外の企業も、市場の大きさに応じて持ちたいか」です。米国以外にも投資したいならオルカン、米国の大型株に対象を絞りたいならS&P500連動型という違いがあります。
| 自分の考え | 選択肢 | 受け入れること |
|---|---|---|
| 将来どの国が伸びるか、自分では決めたくない | オルカン | 米国株が好調な時期には、米国だけに投資する場合より成績が劣ることもある |
| 米国の大型企業を中心に長期保有したい | S&P500連動型 | 米国市場に投資先が集中し、他国の株式が好調でも直接は取り込めない |
| 世界に投資しつつ、米国の割合を増やしたい | 両方を組み合わせる | 保有する銘柄の重なりと、全体の米国株比率を確認する必要がある |
※↔スワイプして表を見る
例えば、「米国の成長には期待するけれど、他の国が伸びる可能性も残しておきたい」という考えなら、オルカンだけでも米国企業への投資に参加できます。米国株を持つために、必ず2本目を加える必要はありません。
一方、米国の大型株を多く持つ理由が自分の中ではっきりしているなら、S&P500連動型を選ぶ考え方もあります。その場合も、「過去によく上がったから、これからも必ず有利」とは考えないようにしたいところです。
オルカンと比較するときに押さえたい基本の違い
「オルカン」は投資信託の愛称ですが、S&P500は株価指数の名称です。指数とは、一定のルールで選んだ株式の値動きをまとめた指標で、S&P500に連動する投資信託は複数あります。
この記事では、商品ごとの条件をそろえるため、三菱UFJアセットマネジメントの「eMAXIS Slim 全世界株式(オール・カントリー)」と「eMAXIS Slim 米国株式(S&P500)」を主に比較します。
| 比較項目 | オルカン | eMAXIS Slim 米国株式(S&P500) |
|---|---|---|
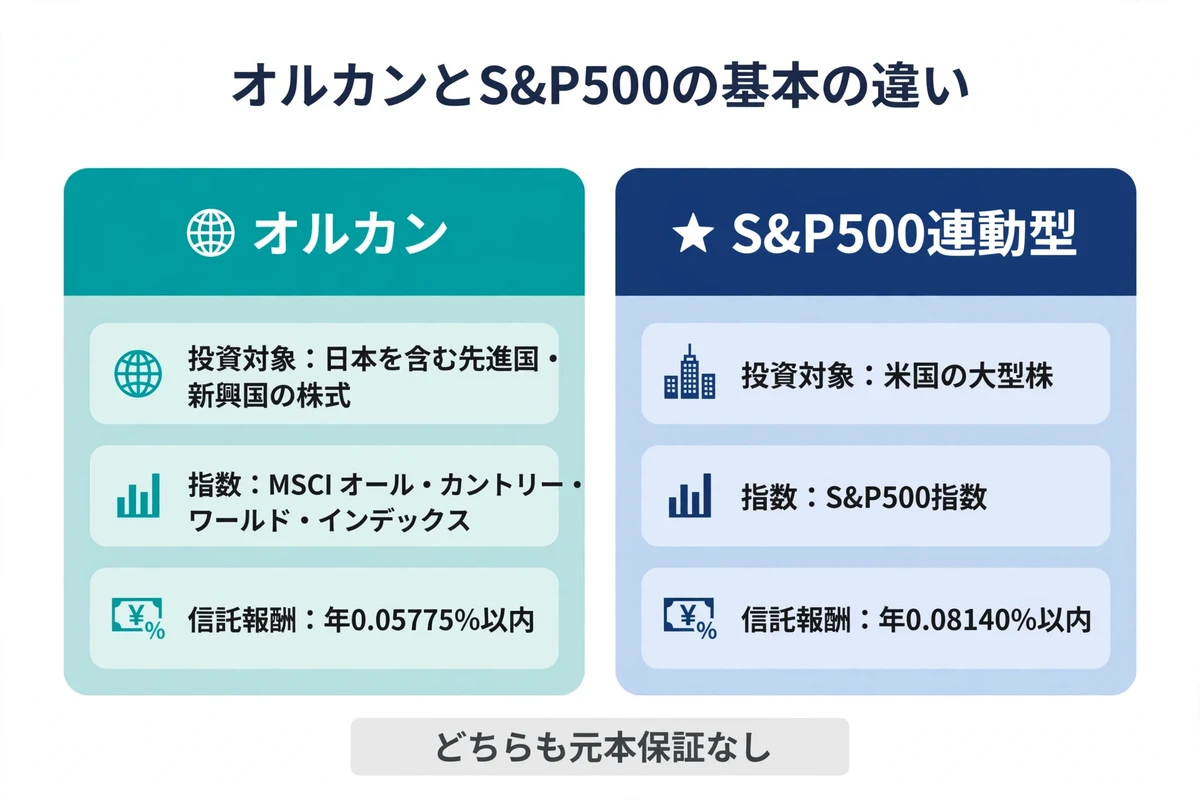
| 主な投資対象 | 日本を含む先進国・新興国の株式 | 米国の大型株 |
| 連動を目指す指数 | MSCI オール・カントリー・ワールド・インデックス(配当込み、円換算ベース) | S&P500指数(配当込み、円換算ベース) |
| 国の配分 | 米国を含む複数の国・地域に配分 | 米国企業を対象とする |
| 信託報酬の公表年率(税込) | 0.05775%以内 | 0.08140%以内 |
| 為替の影響 | 外国株式部分は為替変動の影響を受ける | 米ドルと円の為替変動の影響を受ける |
| 元本保証 | なし | なし |
※↔スワイプして表を見る
費用は2026年11月14日に確認した公表値です。信託報酬以外にも費用が発生し、有価証券貸付に伴う報酬などの条件もあるため、表の料率だけが負担する費用のすべてではありません。購入時には最新の目論見書を確認してください。
出典:SBI証券「オルカンの商品説明・リスク・費用」、SBIネオトレード証券「eMAXIS Slim 米国株式(S&P500)」
全世界でも、国ごとに同じ金額を投資するわけではない
オルカンの投資先となる国や企業の割合は、均等ではありません。基本的には市場で売買できる株式の時価総額を反映するため、規模の大きい企業や市場の影響を強く受けます。
連動対象のMSCI ACWIは、先進国と新興国の大型・中型株を対象としています。「全世界」という名前でも、世界中の会社をすべて買う商品ではありません。
MSCIの公式情報では、2026年10月30日時点の構成銘柄数は2,413です。この数字は指数の構成銘柄数であり、ファンドが実際に保有する銘柄数と必ず一致するわけではありません。
米国の大型株に分散しても、国の集中は残る
S&P500は、米国の主要500社で構成される指数です。S&P ダウ・ジョーンズ・インデックスによると、米国株式市場の時価総額の約80%をカバーしています。
1社だけに投資する場合と比べれば、多くの企業に分散できます。ただし、米国以外の企業を直接保有するオルカンとは投資範囲が異なります。
米国企業が海外で売上を上げていることと、複数の国の株式を保有することも同じではありません。海外事業の成長を取り込める企業であっても、投資対象を選ぶルールは米国株の指数に基づきます。
出典:S&P ダウ・ジョーンズ・インデックス「S&P 500」
S&P500を追加すると、米国株の割合が増える
オルカンとS&P500連動型を両方買う意味は、世界の株式を持ちながら米国株の比率を高められることです。一方、商品を2本に分けるだけで、異なる資産へ広く分散できるわけではありません。
半分ずつ持つ場合を、仮の比率で計算する
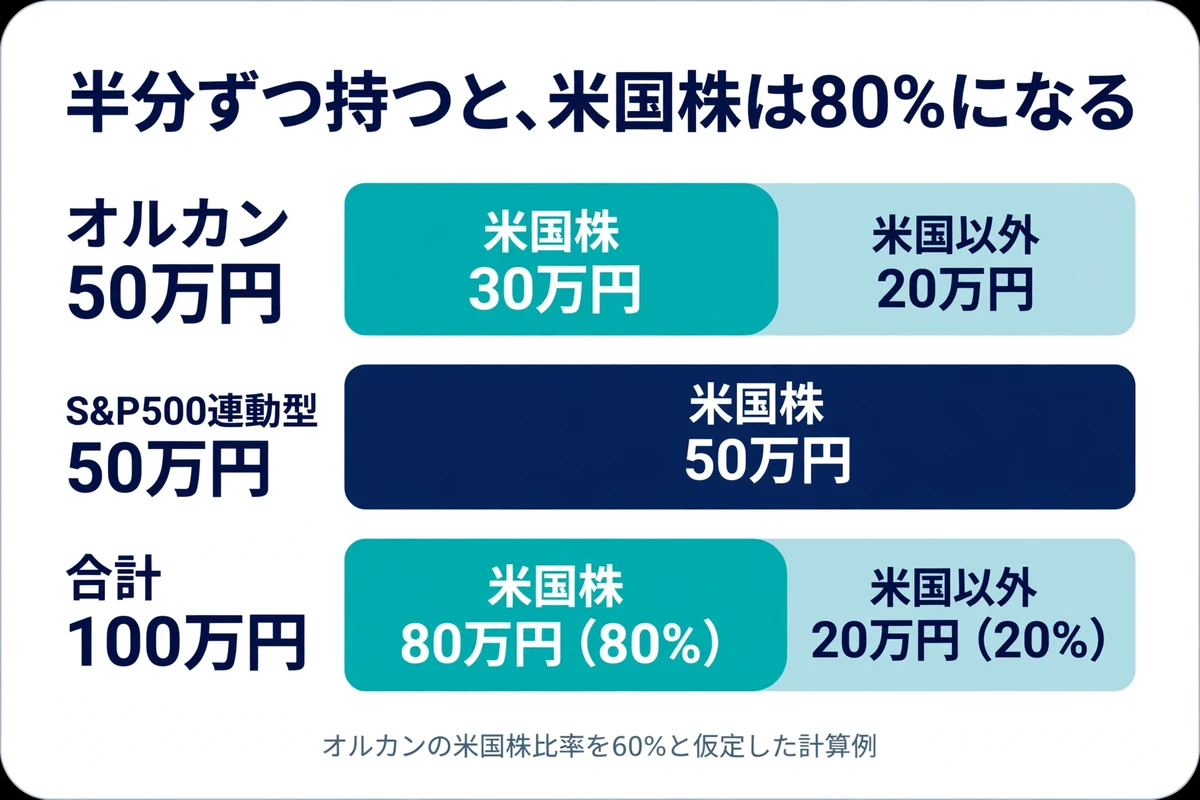
説明のため、オルカンの米国株比率を60%、S&P500連動型を100%と仮定します。これは現在の実測値ではなく、現金や先物などを省いた計算例です。
それぞれ50万円ずつ保有すると、オルカンの中にある米国株が30万円、S&P500連動型の米国株が50万円。合計100万円のうち80万円が米国株になります。
半分ずつ保有しても、米国株は半分にならない
オルカン50% × 米国株60% + S&P500連動型50% × 米国株100% = 全体の米国株80%
この仮定では、米国以外の株式は20%になります。
| オルカン:S&P500連動型の保有額比率 | 全体の米国株比率 | 米国以外の比率 |
|---|---|---|
| 100:0 | 60% | 40% |
| 70:30 | 72% | 28% |
| 50:50 | 80% | 20% |
| 30:70 | 88% | 12% |
| 0:100 | 100% | 0% |
※↔スワイプして表を見る
すべて上記の仮定による試算です。実際には、月次レポートの国別比率と、現在の保有評価額を使って確かめます。毎月の積立額を半分ずつにしても、値動きに差が出れば保有額の割合は変わります。
「両方は意味がない」と言い切れない理由
「全世界株式より米国を多めに持ちたい。ただし米国だけにはしたくない」という目的なら、組み合わせには役割があります。何となく2本に分けるよりも、全体をどのような配分にしたいかを決めると判断しやすくなります。
ただし、両者の米国部分が完全に同じという意味ではありません。対象となる企業や組入比率の決め方が違うため、米国株比率だけで個々の銘柄の重なりまで説明することはできません。
また、大きな値下がりへの備えが目的なら、株式同士の配分だけでなく、現金などを含めた資産全体の割合も考える必要があります。
過去の利回りは、比較する条件をそろえて読む
過去の成績を調べるときは、同じ開始日・終了日、同じ通貨、同じ配当の扱いで比べます。条件が違えば、商品そのものの違いと、比較方法による違いが混ざってしまいます。
基準価額の高さだけで、運用成績は比べられない
例えば、一方の基準価額が3万円、もう一方が4万円でも、後者の運用成績がよいとは限りません。ファンドの設定日や、それまで運用してきた期間が異なるためです。
チャートでは同じ日を100として比較する方法が使えます。分配があったファンドなら、分配金を再投資した場合の成績もそろえて確認します。
| 確認する項目 | そろえる理由 |
|---|---|
| 開始日と終了日 | 上昇局面や下落局面の含まれ方が変わるため |
| 円建てか、米ドル建てか | 円での運用成績には為替の変動も含まれるため |
| 配当・分配金の扱い | 株価だけの指数と、配当再投資を含む成績は異なるため |
| 累積リターンか、年率換算か | 期間全体の増加率と、1年当たりに換算した率を区別するため |
| 指数か、実際のファンドか | ファンドには費用や指数との連動のずれがあるため |
※↔スワイプして表を見る
過去に有利だったことと、今後も有利なことは別
米国株の好調な期間を選べば、S&P500が有利な比較になりやすくなります。米国以外の株式が相対的に好調なら、結果は変わり得ます。
さらに、企業の利益が伸びても、その成長への期待がすでに株価に強く織り込まれていれば、期待どおりの投資収益になるとは限りません。企業の成長と、購入価格からのリターンは分けて考えたいところです。
過去の成績は、値動きの特徴を理解する材料です。「年平均で何%だった」という数字を、毎年その利回りが得られる約束として受け取らないようにしましょう。
オルカンの費用差は、金額に直して判断する
今回比較した2商品の公表信託報酬率の上限では、オルカンのほうが低く設定されています。差は年0.02365ポイントです。
仮に100万円を1年間、同じ評価額で保有し、この上限料率だけで計算すると、オルカンは約578円、S&P500連動型は814円。差は約237円です。
実際には日々の評価額や適用料率が変わり、ほかの費用もあるため、この金額がそのまま請求されるわけではありません。信託報酬はファンドの資産から差し引かれ、基準価額に反映されます。
料率の根拠:オルカンの信託報酬変更資料(2023年9月8日)、米国株式の信託報酬変更資料(2025年1月25日)。公表料率は前掲の商品情報でも確認しています。
費用は長期で積み重なるため確認すべき項目です。ただ、今回の2本は投資対象そのものが異なります。費用が少し安いという理由だけで、本来持ちたかった投資先を変える必要があるかは、別に考えてみてください。
暴落に備えるなら、商品より先に投資額を確認する
どちらを選んでも、株式市場の下落による損失は起こり得ます。オルカンは国や企業を分散していますが、世界的に株価が下がる局面では影響を受けます。
円で買える投資信託にも為替リスクがある
円で注文する商品でも、外国株式に投資していれば為替の影響を受けます。S&P500指数が上昇していても、円高による影響が上回れば、円建ての基準価額が下がることがあります。
例えば、株式の米ドル建て価格が10%上昇し、1ドル当たりの円換算額が10%下がったと仮定すると、1.1×0.9=0.99です。費用などを除く単純計算では、円での評価額は1%減ります。
これは仕組みを説明する仮定で、将来の為替予想ではありません。運用会社も、株価と為替の両方が基準価額を変動させると説明しています。
出典:三菱UFJアセットマネジメント「指数が上昇しても基準価額が上昇しない理由」
使う予定のあるお金まで投資しない
例えば、投資した100万円が30%下がれば、評価額は70万円です。これは下落幅の予測や上限ではなく、負担を金額で考えるための例です。
その状態で生活費やまとまった支払いのために売らなければならないと、回復を待つという選択が取りにくくなります。家計で使うお金と、長期で保有できるお金を分けておく理由はここにあります。
毎月の積立額も、増やせる上限から決めるより、急な出費があっても続けられる金額から考えてみましょう。積立には購入時期を分ける効果がありますが、元本割れを防ぐ仕組みではありません。
購入前に決めておく3つのこと
- いつ、何のために使う予定のお金か。
- 評価額が減っても、生活のために売らずに済むか。
- 自分がこの商品を選ぶ理由を、一文で説明できるか。
よくある質問
初心者ならオルカンだけでよいのでしょうか?
世界の株式に広く投資したいという目的なら、オルカン1本でその役割を担えます。ただし、資産全体を株式だけにしてよいかは別の判断です。投資経験の長さより、資金の使い道や値下がりを受け入れられる金額から考えましょう。
両方を買うと複利効果が弱まりますか?
分けること自体で複利効果が弱まるわけではありません。同じ利回りで運用できると仮定すれば、100万円を1本で運用しても、50万円ずつ2本で運用しても合計額は同じです。実際の結果が変わるのは、利回りや費用、資金の出し入れなどが異なるためです。
毎月1万円ずつ積み立ててもよいですか?
合計2万円が無理のない投資額であり、米国株を多めに持つ意図があるなら、その組み合わせも考えられます。ただし、購入額が同額でも米国株とそれ以外が半々になるわけではありません。値動きによって保有評価額の比率も変わります。
成績のよいほうに乗り換えるべきですか?
直近の成績だけを理由にした乗り換えは慎重に考えたいところです。上がった後の商品へ移ることになり、その後に優劣が逆転する可能性もあります。配分を変える理由ができた場合は、既存分を売る前に、今後の積立先や積立比率を変える方法も比較してください。
将来の利回りは何%で考えればよいですか?
どちらにも確定した将来利回りはありません。資産形成を試算するときは、一つの高い利回りだけで計画を立てず、想定より伸びない場合や途中で下落する場合も確認します。積立額と投資期間を変えたとき、目標にどの程度近づくかを見る使い方が適しています。
まとめ:投資先と保有する理由を決めてから始める
オルカンとS&P500の違いは、投資する国や企業の範囲です。世界の株式市場に合わせて配分したいならオルカン、米国の大型企業を中心に持ちたいならS&P500連動型という考え方になります。
両方を持つ場合は、米国株をどれだけ増やしたいのかを確認しましょう。2本に分けることより、その結果として何を保有するかが判断に役立ちます。
購入前には商品の月次レポートを開き、投資先と費用を確認してください。そのうえで、家計に残す現金と毎月の積立額を決めれば、商品選びを実際の行動につなげられます。
▶︎ 関連記事:SBI証券でオルカンを買うには?商品選びと積立・一括購入の手順
▶︎ 関連記事:新NISAを始めるタイミングは?下落時に多く買える積立の仕組み
▶︎ 関連記事:新NISAの始め方をSBI証券で解説!口座開設から積立設定まで
▶︎ 関連記事:資産がどこまで減るとつらい?最大ドローダウンを金額で考えよう
本記事は投資商品の仕組みを理解するための情報です。将来の運用成果を保証するものではありません。商品情報の確認日:2026年11月14日。具体的な計算例は本文に記載した仮定に基づきます。